Des ressources propres sans véritable pouvoir fiscal : le paradoxe de la libre administration locale
Dans un précédent article consacré au rapport sénatorial publié en juillet 2025 sur la libre administration des collectivités territoriales, j’évoquais déjà le risque d’un principe constitutionnel progressivement vidé de sa substance. Ce rapport présentait la libre administration des collectivités comme une “urgence démocratique et écologique”. La formule est forte. Elle est juste. Mais elle ne doit pas laisser croire que le constat serait récent. Depuis la fin des années 1990, les alertes se succèdent sur l’affaiblissement du lien fiscal local, la multiplication des compensations et la transformation progressive des collectivités en gestionnaires de ressources de plus en plus déterminées par l’État.
L’audition récente (20 mai 2026) de M. Charles de Courson, député de la Marne et ancien rapporteur général du budget, devant la Délégation aux collectivités territoriales et à la décentralisation de l’Assemblée nationale, permet de prolonger cette réflexion sous un angle plus spécifiquement fiscal et constitutionnel.
LES collectivités disposent-elles encore d’un véritable pouvoir fiscal leur permettant d’assumer politiquement leurs choix locaux ?
Pour comprendre la portée très concrète de cette question, il faut distinguer deux notions souvent confondues : l’autonomie financière des collectivités territoriales et leur autonomie fiscale.
La première est reconnue par la Constitution.
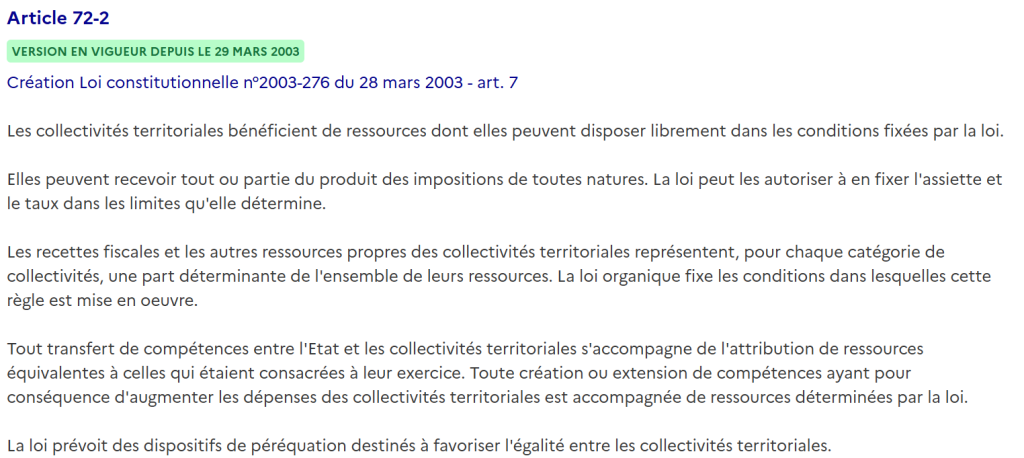
Mais cette garantie constitutionnelle ne signifie pas que les collectivités disposent d’un véritable pouvoir fiscal. L’autonomie financière des collectivités territoriales ne doit pas être confondue avec une autonomie fiscale. Une collectivité peut percevoir une ressource fiscale qualifiée de “propre”, sans disposer d’un véritable pouvoir fiscal. Elle peut recevoir le produit d’un impôt sans pouvoir en déterminer les éléments essentiels (taux, assiette). La nuance est décisive : disposer d’une recette n’est pas la même chose que disposer d’un pouvoir.
L’autonomie financière permet de disposer de ressources.
L’autonomie fiscale permet d’en décider.
La première garantit une capacité de gestion.
La seconde fonde une véritable responsabilité politique locale.
Dans cet extrait, M. Charles de Courson formule le cœur du problème : l’autonomie fiscale locale peut être presque supprimée, sans que le cadre constitutionnel actuel ne l’empêche réellement.
Des contrats de Cahors au DILICO, il voit se dessiner une même logique : maîtriser la dépense locale en réduisant la recette fiscale locale. À terme, cette évolution interroge la démocratie locale elle-même : que reste-t-il du choix des électeurs si les élus locaux ne font plus que gérer les ressources que l’État leur attribue ?
Son analyse met en évidence un glissement majeur : les collectivités territoriales conservent des compétences, des assemblées élues et des budgets propres, mais elles disposent de moins en moins de leviers fiscaux réellement maîtrisés. Cette dissociation n’est pas neutre. Elle affaiblit le lien démocratique entre le contribuable local, l’élu local et le service public local. Lorsque l’élu ne dispose plus réellement de la capacité d’ajuster la ressource fiscale à son projet politique, sa responsabilité devant les citoyens s’en trouve nécessairement transformée.
Or, depuis plusieurs années, les réformes successives de la fiscalité locale tendent précisément à substituer à des impôts locaux, sur lesquels les élus disposaient d’une marge de décision, des ressources nationales attribuées, compensées ou réparties selon des mécanismes déterminés par l’État. Le mouvement est connu : suppression progressive de la taxe d’habitation sur les résidences principales, réforme des impôts économiques locaux, compensation par des fractions de TVA, montée en puissance de mécanismes nationaux de répartition. Chacune de ces évolutions peut se justifier isolément. Mais leur accumulation produit un effet institutionnel majeur : elle éloigne progressivement les collectivités de la maîtrise de leur propre financement.
Un quart de siècle plus tôt, le Conseil économique et social avait déjà identifié le risque : remplacer progressivement des impôts locaux par des dotations, des compensations ou des impôts nationaux partagés revient à préserver une ressource sans préserver nécessairement le pouvoir fiscal.
👉 L'Avenir de l'autonomie financière des collectivités locales - Conseil économique et social - 2001
Propos introductifs (p.66) "Le débat est en outre essentiel aussi bien pour la démocratie locale que pour la modernisation de l’État. Il n’existe aucune véritable décentralisation sans une réelle autonomie financière, fondement de la capacité d’initiative, de l’efficacité de gestion, de la lisibilité des actions publiques et finalement de la responsabilité démocratique locale mais une véritable décentralisation, c’est aussi un vecteur décisif pour la réforme de l’État français à travers le transfert de services, d’équipements et de compétences à des niveaux territoriaux où ils pourront être mieux pris en charge. Il est donc important d’éclairer les risques pesant sur cette autonomie financière et les conditions de sa préservation".
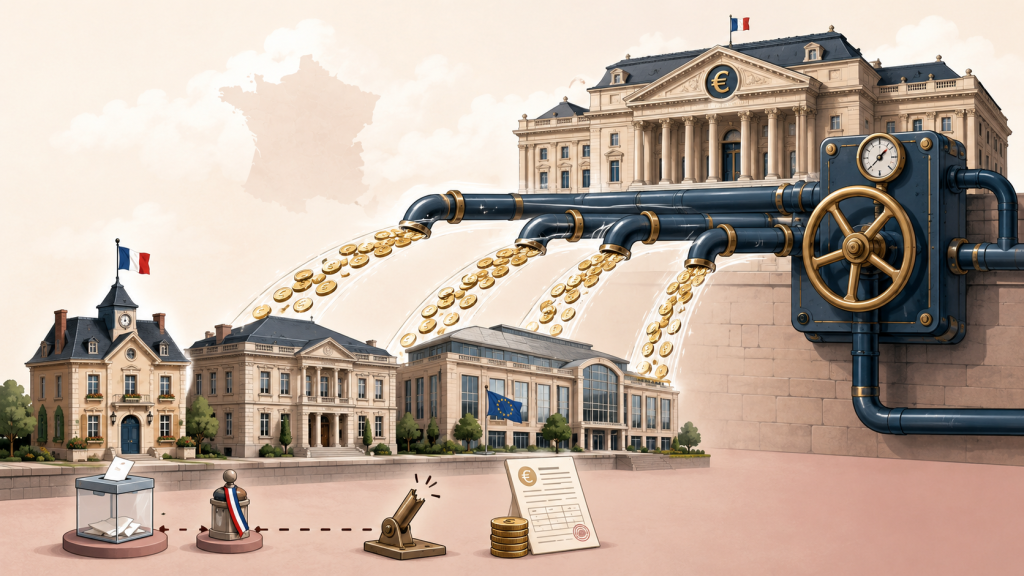
La loi de finances pour 2026 ne marque pas un retour vers une autonomie fiscale locale. Elle s’inscrit, au contraire, dans une logique de financement administré des collectivités territoriales, faite de dotations, de compensations, de péréquation, de prélèvements sur recettes et de mécanismes de lissage.
Mais le débat ne porte donc pas uniquement sur le montant des crédits, des dotations ou des compensations. Il porte sur la place assignée aux collectivités dans l’équilibre budgétaire national. Celles-ci sont appelées à contribuer à la maîtrise de la dépense publique, alors même qu’elles ne disposent plus, pour certaines d’entre elles, des leviers fiscaux permettant d’assumer pleinement leurs choix devant les citoyens.
La dotation globale de fonctionnement illustre également cette tension. Son montant est quasiment stabilisé en 2026, mais cette stabilité nominale ne signifie pas stabilité réelle. Surtout, l’augmentation des dotations de péréquation est financée en interne, par écrêtement d’autres composantes de la DGF. Autrement dit, l’État ne rend pas véritablement de marges nouvelles aux collectivités : il réorganise la répartition d’une enveloppe contrainte.
Pour en savoir plus sur la DGF : Le « guide pratique » publié en mars 2026 par le ministère de l’Économie et des Finances
Enfin, le dispositif de lissage conjoncturel des recettes fiscales des collectivités territoriales (DILICO), institué pour 2026 à hauteur de 740 millions d’euros, confirme cette logique de pilotage national des ressources locales. Présenté comme un mécanisme de mise en réserve et de lissage, il confirme la dépendance croissante des finances locales à des instruments décidés par l’État.
La loi de finances pour 2026 ne répond donc pas au cœur de la difficulté. Elle ajuste les flux, compense certaines pertes, organise la péréquation, encadre la dynamique des concours financiers et soutient l’investissement local. Mais elle ne recrée pas de lien clair entre l’impôt local, la décision de l’assemblée délibérante et la responsabilité politique devant les citoyens.
C’est précisément ce décalage qui donne à la question de l’autonomie fiscale toute sa portée concrète. Les collectivités ne manquent pas seulement de visibilité budgétaire. Elles perdent progressivement la maîtrise de la ressource qui fonde la liberté politique locale.
Lors de son audition le 13 mai 2026 devant la commission des finances de l’économie générale et du contrôle budgétaire de l’Assemblée nationale réunie en commission d’évaluation des politiques publiques, la ministre chargée de l’aménagement du territoire et de la décentralisation insiste sur la nécessité de donner aux collectivités davantage de lisibilité, de stabilité et de capacité d’adaptation. Elle évoque la contractualisation, la simplification des dispositifs, le rôle du FNADT, l’ingénierie territoriale, les programmes Petites villes de demain, Villages d’avenir ou France Services.
Le vocabulaire employé est révélateur. Les collectivités sont présentées comme des partenaires de l’action publique. Mais ce partenariat demeure largement organisé autour de dispositifs nationaux, de crédits fléchés, d’ingénierie, de contrats et de programmes conçus ou pilotés par l’État.
Ces outils sont utiles. Ils répondent à de vraies difficultés rencontrées par les élus locaux : complexité des guichets, instabilité des calendriers, empilement des procédures, manque d’ingénierie dans certains territoires. Mais ils demeurent des outils d’accompagnement. Ils ne restituent pas un pouvoir fiscal local. Ils améliorent les conditions dans lesquelles les collectivités peuvent agir, sans leur redonner pleinement la maîtrise des ressources qui conditionnent cette action.
Contractualiser n’est pas fiscaliser.
Accompagner n’est pas rendre un pouvoir.
Parler de partenariat n’est pas restituer une capacité locale de décision sur l’impôt.
C’est précisément ici que la décentralisation a déjà changé de nature. Elle ne correspond plus pleinement à l’organisation libre de collectivités disposant de compétences effectives et de ressources véritablement maîtrisées. Elle tend désormais vers une décentralisation d’exécution, dans laquelle les collectivités adaptent, contractualisent, cofinancent et mettent en œuvre des politiques publiques, mais dans un cadre financier de plus en plus déterminé par l’État.
C’est ici que se situe toute l’ambiguïté du modèle français : l’autonomie financière est protégée, mais l’autonomie fiscale ne l’est que très imparfaitement. Or, administrer librement suppose non seulement de disposer de ressources, mais aussi de pouvoir, au moins pour partie, décider de leur mobilisation.
En matière de décentralisation, celui qui décide de l’impôt conserve toujours une part essentielle du pouvoir. C’est pourquoi la question posée par Philippe Juvin lors des débats budgétaires de janvier 2026 dépasse la seule discussion technique sur les compensations ou les dotations :
« Il faudra donc bien un jour que nous nous reposions la question de la fiscalité locale en posant des règles très simples : à chaque échelon, trouver un impôt ou une taxe sur les habitants et un impôt ou une taxe sur l’activité économique […]. »
Philippe Juvin, rapporteur général de la commission des finances de l’Assemblée nationale
Cette phrase ouvre sans doute le vrai débat.
La libre administration ne pourra pas être durablement garantie par la seule stabilisation des dotations, par des compensations successives ou par des mécanismes de péréquation toujours plus complexes. Elle suppose une architecture fiscale lisible, démocratiquement assumée et adaptée aux compétences exercées.
C’est peut-être là que se jouera la prochaine étape de la décentralisation : non dans l’annonce d’un nouveau partage de compétences, mais dans la capacité à redonner aux collectivités un véritable pouvoir fiscal local.